Nel panorama del contenzioso tributario, un tema di centrale importanza riguarda la sorte degli atti impositivi quando la documentazione posta a loro fondamento sia stata acquisita dall’amministrazione finanziaria in violazione di legge o senza le prescritte autorizzazioni. Sulla questione si è espressa di recente la giurisprudenza di legittimità con un importante intervento – ordinanza n. 13696/2026.
Il principio di conservazione dell’avviso di accertamento
Il principio cardine ribadito in sede giudiziaria stabilisce che l’eventuale assenza di autorizzazione formale, oppure la carenza di una motivazione adeguata a monte dell’accesso ispettivo, non determina in via automatica la nullità dell’intero avviso di accertamento.
La sanzione processuale colpisce direttamente l’atto istruttorio irregolare e i documenti così raccolti, i quali risultano inutilizzabili. Ciononostante, l’avviso di accertamento può comunque conservare la sua validità a una condizione essenziale: che esso risulti fondato anche su elementi differenti, autonomi e legittimamente acquisiti. Spetterà al giudice di merito effettuare una verifica rigorosa per distinguere le prove viziate da quelle pienamente valide.
La tutela dei diritti fondamentali e l’efficacia retroattiva
Un ulteriore profilo di grande rilievo riguarda l’applicazione dei principi sanciti dall’articolo dello Statuto del contribuente dedicato alla materia. La giurisprudenza ha riconosciuto l’inutilizzabilità delle prove ottenute in violazione delle norme vigenti anche con riferimento a fatti anteriori rispetto all’entrata in vigore della riforma legislativa.
Questo orientamento assicura una forte tutela ogni qualvolta l’attività di acquisizione fiscale si sia tradotta in una lesione dei diritti fondamentali della persona e del contribuente. Viene così tracciato un argine netto: l’esigenza di riscuotere i tributi non può giustificare modalità di indagine che calpestino le garanzie costituzionali e procedurali poste a presidio della sfera individuale.
Conclusioni
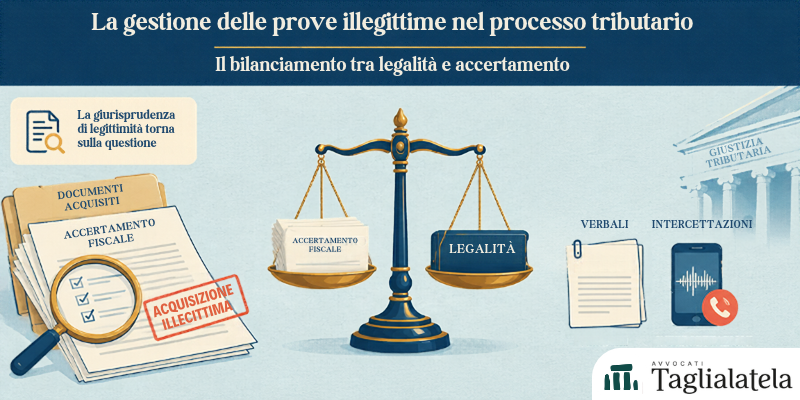
L’intervento interpretativo traccia una linea di equilibrio tra due interessi contrapposti: da un lato, la necessità di garantire l’efficacia dell’azione di controllo e accertamento da parte dello Stato; dall’altro, la salvaguardia della legalità procedurale e dei diritti fondamentali. La sanzione dell’inutilizzabilità colpisce l’operato irregolare senza tuttavia travolgere automaticamente la pretesa tributaria, purché quest’ultima trovi solido riscontro in prove formate nel pieno rispetto della legge.


No comments
Comments are closed.